 Borsada derinlik ekranına baktığınızda milyonlarca lotluk yeşil emirler, tavan kovalayan aracı kurum dağılımları ve rekor kıran hacimler görebilirsiniz. Ancak günün sonunda tahtaya baktığınızda fiyatın yükselmek bir yana, kademe kademe gerilediğine şahit olursunuz.
Yatırımcıların en çok tuzağa düştüğü yer burasıdır: Yüksek hacim ve yüklü alımlar her zaman taze para girişini ya da yükseliş trendini göstermez.
Bu paradoksu çözebilmek için aracı kurum dağılımındaki (AKD) anlık alıcılara değil; malın gerçek sahibine, ilk maliyetine, takas virmanlarına ve işlem döngüsüne bakmak gerekir.
1. Görünmeyen Maliyet Avantajı: “10 TL Maliyetli Malın Gücü”
Bir hissenin halka arz veya toplama maliyetinin 10 TL olduğunu düşünelim. Hisse belirli bir süre yatayda veya baskı altında tutulur, küçük yatırımcının elindeki lotlar toplanır. Ardından tahta kademeli şekilde 70 TL seviyesine taşınır.
Piyasanın Gördüğü: 70 TL’den 50 milyon lotluk devasa bir işlem hacmi döner. Ekran başında “Kurumlar 70 TL’den deli gibi mal topluyor, hedef 120 TL” algısı oluşturulur.
Perde Arkası: Bu malı 70 TL’den satan elin gerçek maliyeti 10 TL’dir. 50 milyon lotun 70 TL ortalamayla boşaltılması, masaya yaklaşık 3,5 milyar TL brüt nakit koyar. İlk maliyet (500 milyon TL) düşüldüğünde elde edilen net kar potansiyeli muazzamdır.
Gerçek: Fiyat 70 TL’den 62 TL’ye, oradan 50 TL’ye gerilese bile o satıcı için fark etmez; çünkü her kademede katbekat kardadır. 68 TL’den “kurumla birlikte maliyetlendim” sanan yatırımcı paniklerken, satıcı elindeki devasa nakit gücüyle tahtayı istediği gibi baskılamaya ve fiyatı aşağı çekmeye devam eder.
2. Cep-to-Cep (Karşılıklı) İşlemler ve Sahte Derinlik
Bir hissede gün içinde 20 milyon lot alım yapıldığını görürsünüz. İlk 5 kurum net alıcı görünür, fakat hisse eksi kapatır.
Örnek Senaryo: X Kurumu 10 milyon lot alır, Y Kurumu 10 milyon lot satar. Ertesi gün tam tersi gerçekleşir veya takas günü (T+2) geldiğinde malların tek bir ana saklama hesabına (virmanla) aktarıldığı görülür.
Amaç: Piyasada “Burada büyük bir hikaye var, mal kapışılıyor” algısı yaratıp yapay hacimle hisseyi tarama listelerine ve hacim liderleri tablosuna sokmaktır. Bu suni likidite, içerideki gerçek satıcının elindeki malı piyasaya sessizce sindirmesi için gereken alıcı kitlesini çeker.
3. Fon ve Kurum Dolandırma Döngüsü: “Temiz Takas Yanılsaması”
Milyonlarca lotluk satış doğrudan piyasaya boca edilmez; çünkü bu durum tahtayı kilitler ve satıcının kendi ayağına sıkması anlamına gelir. Bunun yerine mal kademeli bir köprüden geçirilir:
Köprüye Aktarım: Ana aktör, elindeki yüklü blok malı özel emirle ya da borsa dışı anlaşmalarla belirli serbest/özel fonlara devreder.
Dağıtım: Fon veya anlaşmalı hesaplar, hisseyi gün içi volatilite yaratarak piyasa geneline parça parça yayar.
Sonuç: Takasa baktığınızda tek bir satıcı göremezsiniz; satışlar “Diğer” kalemine veya çok sayıda aracı kuruma homojen yayılmış görünür. Alıcı tarafında ise birkaç hevesli kurum tek başına kalır ve fiyat aşağı doğru süzülür.
4. VİOP ve Arbitraj Baskısı: “Spot Alınırken Fiyat Neden Düşer?”
Özellikle endeks ağırlığı yüksek derin tahtalarda sıkça yaşanan bir diğer senaryo spot-vadeli arbitrajıdır:
Mekanizma: Bir piyasa yapıcı veya arbitraj fonu, spot piyasadan milyonlarca lot hisse alırken, eşzamanlı olarak VİOP (Vadeli İşlem ve Opsiyon Piyasası) tarafında aynı miktarda kısa (short) pozisyon açar.
Yanılgı: Yatırımcı yalnızca spot tahtadaki milyonluk alımları izler ve yukarı yönlü bir ralli bekler. Oysa bu alım bir yön beklentisi değil; faiz veya fiyat makasından risksiz getiri sağlama amaçlı mekanik bir dengedir. Arbitraj kapandığında veya piyasa satıcılı olduğunda o spot alımlar fiyatı yukarı taşımaya yetmez.
5. Likidite ve Dayanıklılık Asimetrisi: Kim Satmak Zorunda?
Aynı tahtada yan yana oturan iki yatırımcının psikolojisi ve dayanıklılığı asla eşit değildir.
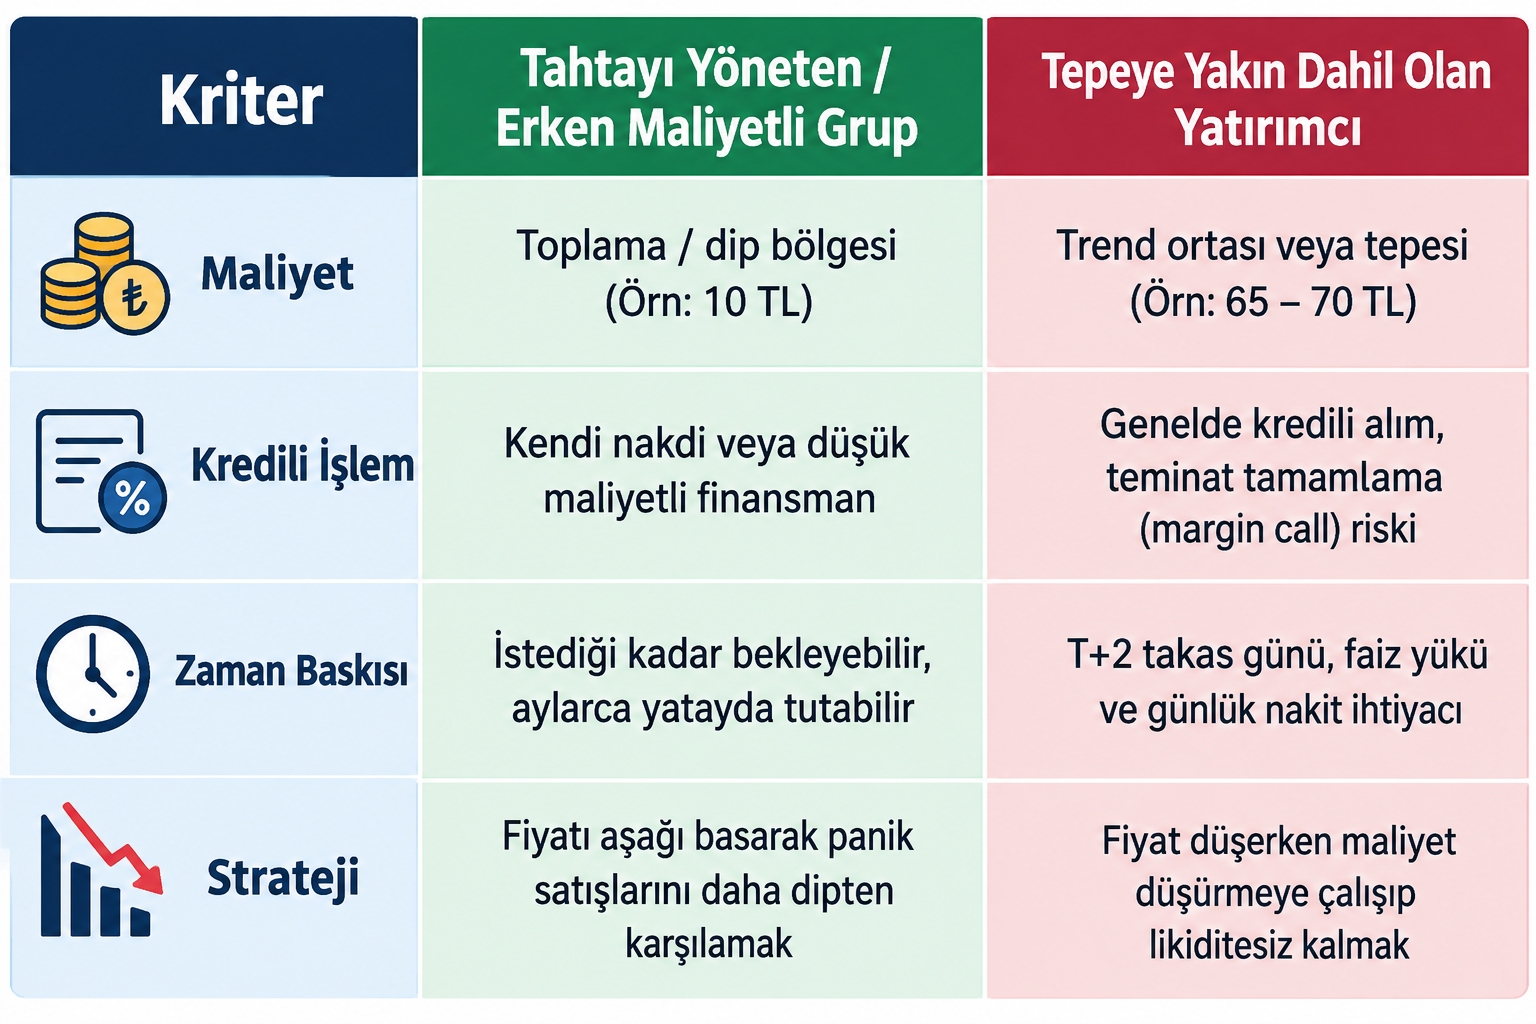
Fiyat geriledikçe, tepeden alan kredili hesaplar teminat tamamlama çağrılarıyla zorunlu satışa geçer. Bu zorunlu satışlar tahtaya geldikçe, milyonluk alımlar olsa bile satış dalgası alıcıları ezer geçer.
Borsada aracı kurum dağılımı (AKD) yalnızca günün trafiğini gösterir; takas ise o trafiğin tapusudur.
Bir tahtada milyonlarca lot el değiştirirken fiyat düşüyorsa, sahnelenen hacme değil; masadan karını alıp kalkan oyuncuların arkasında bıraktığı likidite boşluğuna bakmak gerekir. Gerçek kazanç, görünen alımlara kapılmakta değil; malın kaynağını, maliyet tabanını ve kimin satmak zorunda olduğunu doğru okumakta yatar.

