Ekim 2026 2
Ekrandaki Milyonluk Hacimler Gerçek mi, Yoksa Kurgu mu?
Borsa ekranını açtığınızda bazen öyle bir tablo görürsünüz ki insanın aklı karışır: Bir hissede yüz milyonlarca lotluk işlem dönmüş, bilindik bazı aracı kurumlar tahtayı süpürmüş gibi duruyor. Telegram gruplarında veya Twitter’da hemen aynı fısıltı yayılır: “Falanca kurum malı topladı, bu tahta yakında roket!”
Peki piyasada herkesin diline pelesenk olan o meşhur mal toplama (akümülasyon)
Mal dağıtma ve yeniden toplama senaryosu gerçekten ekrandan iki tıkla anlaşılabilecek kadar basit mi?
Yoksa o devasa hacim rakamları çoğu zaman gözümüzü boyayan bir illüzyondan mı ibaret?
Gelin bu işin mutfağına inelim, rakamlarla ve piyasanın çıplak gerçekleriyle tane tane konuşalım.
1. Dolaşımdaki Lot Yanılgısı:
“Mal Toplandı” Demek Bu Kadar Kolay mı? Hemen kafamızda canlandıralım: Bir şirket düşünün, toplam sermayesi 1 milyar lot ve hisse fiyatı 8 TL olsun. Yani şirketin piyasa değeri 8 milyar TL.
Bu hisselerin 750 milyon lotu şirketin patronunda, kurucularında ya da uzun vadeli ana ortaklarda kilitli dursun; satmaya da hiç niyetleri olmasın. Geriye piyasada dönüp dolaşabilecek 250 milyon lot (yani %25 fiili dolaşım) kalır.
Bir gün baktınız, bir aracı kurum üzerinden 8 TL ortalamayla tam 100 milyon lotluk alım yapıldı. Parasal karşılığı tam 800 milyon TL. İlk bakışta düz mantık devreye girer: “250 milyonun 100 milyonunu çektiler, geriye kaldı 150 milyon lot. Tahtada mal azaldı, fiyat mecburen uçacak.”
Ama kazın ayağı her zaman öyle olmuyor.
Çünkü tahtada gerçekleşen her alım, o lotların kasaya kilitlendiği anlamına gelmez. Satın alınan paylar gün içinde ya da ertesi seans yeniden piyasaya salınabilir. Daha da önemlisi, tek bir kurum üzerinden geçen 100 milyon lotun tek bir kişiye mi, yoksa o kurumu kullanan yüzlerce farklı küçük yatırımcıya mı ait olduğunu sadece o anki aracı kurum dağılımına bakarak asla anlayamazsınız.
Burada sormamız gereken ilk soru şudur: Ne kadar mal alındığı değil, o malın gün sonunda gerçekten aynı ellerde kalıp kalmadığı.
2. Hacim Neden Kandırabilir?
Diyelim ki hisse 8 TL seviyesindeyken tahtada 100 milyon lotluk işlem hacmi oluştu. Yani ekranda 800 milyon TL’lik bir trafik aktı.
Çoğu yatırımcı bunu “Piyasaya 800 milyon TL taze para girdi” şeklinde okur. Oysa borsada her alışın karşısında mutlaka bir satış vardır.
Şöyle düşünün: Elinizde 10 milyon lot var. Siz bu malı gün içinde algoritmalarla veya gün içi işlemlerle farklı hesaplar arasında 10 kere alıp satsanız, günün sonunda tahtada 100 milyon lotluk devasa bir hacim üretmiş olursunuz.
Ama gün bittiğinde elinizdeki lot sayısı yine aynıdır; piyasaya tek bir kuruş yeni para girmemiştir, tek bir lot bile kalıcı olarak toplanmamıştır.
İşte bu yüzden işlem hacmi ile takası birbirinden ayırmak şart:
Hacim: Gün içindeki trafiği, yani kuru gürültüyü gösterir.
Takas: Seans bittikten (T+2 takas takviminden) sonra o lotların kimin saklama hesabında gerçekten beklemeye geçtiğini gösterir.
Borsada hacim sadece bir vitrindir; asıl hikaye depoda, yani takasta yatar.
3. Fiyat Tırmanırken Mal Nasıl Usulca Dağıtılır?
Şimdi hikayeyi bir adım ileriye taşıyalım.
Hisse 8 TL’den 16 TL’ye soluksuz bir ralli yapmış olsun (%100 prim). 8 TL ortalamayla 100 milyon lotu alan o varsayımsal oyuncunun elindeki portföy 800 milyon TL’den 1,6 milyar TL’ye fırlar.
Kulağa harika geliyor, değil mi?
Ama unutmayın; aradaki o 800 milyon TL cebinize girmiş nakit para değildir, ekranda yeşil yanan bir kağıt üstü kardır. O karı gerçeğe dönüştürmek için malı satmanız gerekir.
Gelgelelim 100 milyon lotu tahtaya tek seferde boşaltmaya kalksanız, fiyat taban taban serbest düşüşe geçer, kar falan kalmaz.
İşte piyasada mal dağıtımı dediğimiz mekanizma burada başlar:
Önce fiyat yukarı taşınırken sosyal medyada ve kulislerde hisse hakkında müthiş hikayeler pompalanır.
Hisse tavan serileri yaparken arkadan “Treni kaçırıyorum” korkusuyla (FOMO) koşan binlerce heyecanlı alıcı gelir. O coşkulu alıcılar iştahla tahtaya hücum ederken, büyük pozisyon sahipleri fiyatı yukarılarda tutarak ellerindeki lotları parça parça piyasaya devreder.
Eğer bir hisse zirvelerde rekor hacimler yaparken, tavanlar bozup tekrar kilitlerken ana taşıyıcı kurumların saklamasındaki lotlar günbegün azalıyorsa, orada hisse yükselmiyor; eldeki mal yeni sahiplerine teslim ediliyordur.
4. Fiyat Tepe Taklak Olduğunda Ne Olur?
Mal dağıtımı tamamlandıktan ya da talep kesildikten sonra hissenin 16 TL’den 12 TL’ye gerilediğini düşünün. Zirveden %25 kayıp. Tepe fiyattan (16 TL) trene binen yatırımcı için bu korkunç bir zarardır.
Fiyat tekrar 8 TL maliyet seviyesine dönerse, tepeden alanın parası yarı yarıya erimiş olur. 8 TL’den pozisyon açan ana oyuncu ise hala ana parasını koruyordur.
İşte tam bu dip seviyelerde, 16 TL’den yakalanan küçük yatırımcıların bir kısmı artık dayanamaz. “Daha da batıyoruz, sıfırlanacak” paniğiyle zararına satış tuşuna basar.
Eğer tahtada başka bir grup veya aynı aktörler çıkıp bu panik satışlarını dipten sakince karşılıyor ve düşük fiyattan tekrar pay biriktirmeye başlıyorsa, buna da yeniden mal toplama denir.
Fakat burada da kendimize bir fren koymamız lazım: Her düşen hissede gizli bir plan, arkada çalışan bir “büyük akıl” aramak doğru değildir.
Bazen şirket berbat bir bilanço açıklar, bazen sektör krizine girer, bazen de yabancı fonlar koşulsuz satış yapar. Her düşüşe kulp takıp komplo teorisi üretmek yerine somut verilere bakmak gerekir.
5. Kurumların Takasındaki Milyonluk Lotlar Bize Ne Anlatır?
Sonunda başlangıçtaki o soruya geliyoruz:
“Falanca kurum 7-8 TL’den yüz milyon lot aldı, kesin gidecek miyiz?”
Cevap çok net: Hayır, kesinlikle yetmez.
Ben bir tahtada bu tarz hareketler gördüğümde kendime şu soruları sorarım:
Takas kalıcı mı?
O 100 milyon lotluk alımdan iki gün sonra, o kurumun takasında gerçekten bir artış var mı, yoksa mal gün içi işlemlerle başka yerlere mi paslandı?
İlk 5 kurum dengesi ne diyor?
Alıcı tarafı tek bir kurumda toplanırken, satışlar yüzlerce farklı küçük hesaba mı dağılmış (toplama işareti), yoksa tam tersi mi?
Fiyat neden patinaj çekiyor?
Tahtada rekor hacimler dönmesine rağmen hisse fiyatı birkaç kademe bile yukarı gidemiyorsa, biri orada güçlü alıcıya gizli gizli mal mı veriyor?
Virman trafiği var mı?
Bir kurumun takası boşalırken mal gerçekten satıldı mı, yoksa sadece yabancı ya da başka bir saklama hesabına virman mı yapıldı?
Bu sorulara yanıt vermeden sadece ekrandaki yeşil rakamlara veya devasa hacimlere bakıp işlem yapmak, sisli havada farları kapatıp araba sürmeye benzer.
Sözün Özü
Piyasada düşükten toplama, yukarıdan devretme ve dipten yeniden karşılama döngüsü teoride çok bilinen bir piyasa mekanizmasıdır.
Ancak bir hissede bu kurgunun döndüğünü iddia etmekle, gerçekten döndüğünü somut verilerle kanıtlamak bambaşka şeylerdir.
Hatta SPK da tam bu noktada çok net bir çizgi çeker: Fiyatı, miktarı ve emir hareketlerini yapay bir piyasa algısı yaratacak şekilde yönlendirmeyi işlem bazlı piyasa dolandırıcılığı (manipülasyon) sayar ve suç kabul eder.
Özetle; Borsada kimin ne kadar yüksek ses çıkardığına, gün içinde ekranda kaç milyon lot çevirdiğine aldanmayın. Seans bittiğinde malın kimin cebinde kaldığına, kimin gerçek risk aldığına ve o fiyatın arkasında sahici bir talep olup olmadığına bakın. Gözünüz gürültülü hacimde değil, sessizce yer değiştiren takasta olsun.
Borsada Takas Hareketlerini Okumak: Görünen Alıcı, Gerçek Maliyet ve Tahta Kontrolü
 Borsada derinlik ekranına baktığınızda milyonlarca lotluk yeşil emirler, tavan kovalayan aracı kurum dağılımları ve rekor kıran hacimler görebilirsiniz. Ancak günün sonunda tahtaya baktığınızda fiyatın yükselmek bir yana, kademe kademe gerilediğine şahit olursunuz.
Yatırımcıların en çok tuzağa düştüğü yer burasıdır: Yüksek hacim ve yüklü alımlar her zaman taze para girişini ya da yükseliş trendini göstermez.
Bu paradoksu çözebilmek için aracı kurum dağılımındaki (AKD) anlık alıcılara değil; malın gerçek sahibine, ilk maliyetine, takas virmanlarına ve işlem döngüsüne bakmak gerekir.
1. Görünmeyen Maliyet Avantajı: “10 TL Maliyetli Malın Gücü”
Bir hissenin halka arz veya toplama maliyetinin 10 TL olduğunu düşünelim. Hisse belirli bir süre yatayda veya baskı altında tutulur, küçük yatırımcının elindeki lotlar toplanır. Ardından tahta kademeli şekilde 70 TL seviyesine taşınır.
Piyasanın Gördüğü: 70 TL’den 50 milyon lotluk devasa bir işlem hacmi döner. Ekran başında “Kurumlar 70 TL’den deli gibi mal topluyor, hedef 120 TL” algısı oluşturulur.
Perde Arkası: Bu malı 70 TL’den satan elin gerçek maliyeti 10 TL’dir. 50 milyon lotun 70 TL ortalamayla boşaltılması, masaya yaklaşık 3,5 milyar TL brüt nakit koyar. İlk maliyet (500 milyon TL) düşüldüğünde elde edilen net kar potansiyeli muazzamdır.
Gerçek: Fiyat 70 TL’den 62 TL’ye, oradan 50 TL’ye gerilese bile o satıcı için fark etmez; çünkü her kademede katbekat kardadır. 68 TL’den “kurumla birlikte maliyetlendim” sanan yatırımcı paniklerken, satıcı elindeki devasa nakit gücüyle tahtayı istediği gibi baskılamaya ve fiyatı aşağı çekmeye devam eder.
2. Cep-to-Cep (Karşılıklı) İşlemler ve Sahte Derinlik
Bir hissede gün içinde 20 milyon lot alım yapıldığını görürsünüz. İlk 5 kurum net alıcı görünür, fakat hisse eksi kapatır.
Örnek Senaryo: X Kurumu 10 milyon lot alır, Y Kurumu 10 milyon lot satar. Ertesi gün tam tersi gerçekleşir veya takas günü (T+2) geldiğinde malların tek bir ana saklama hesabına (virmanla) aktarıldığı görülür.
Amaç: Piyasada “Burada büyük bir hikaye var, mal kapışılıyor” algısı yaratıp yapay hacimle hisseyi tarama listelerine ve hacim liderleri tablosuna sokmaktır. Bu suni likidite, içerideki gerçek satıcının elindeki malı piyasaya sessizce sindirmesi için gereken alıcı kitlesini çeker.
3. Fon ve Kurum Dolandırma Döngüsü: “Temiz Takas Yanılsaması”
Milyonlarca lotluk satış doğrudan piyasaya boca edilmez; çünkü bu durum tahtayı kilitler ve satıcının kendi ayağına sıkması anlamına gelir. Bunun yerine mal kademeli bir köprüden geçirilir:
Köprüye Aktarım: Ana aktör, elindeki yüklü blok malı özel emirle ya da borsa dışı anlaşmalarla belirli serbest/özel fonlara devreder.
Dağıtım: Fon veya anlaşmalı hesaplar, hisseyi gün içi volatilite yaratarak piyasa geneline parça parça yayar.
Sonuç: Takasa baktığınızda tek bir satıcı göremezsiniz; satışlar “Diğer” kalemine veya çok sayıda aracı kuruma homojen yayılmış görünür. Alıcı tarafında ise birkaç hevesli kurum tek başına kalır ve fiyat aşağı doğru süzülür.
4. VİOP ve Arbitraj Baskısı: “Spot Alınırken Fiyat Neden Düşer?”
Özellikle endeks ağırlığı yüksek derin tahtalarda sıkça yaşanan bir diğer senaryo spot-vadeli arbitrajıdır:
Mekanizma: Bir piyasa yapıcı veya arbitraj fonu, spot piyasadan milyonlarca lot hisse alırken, eşzamanlı olarak VİOP (Vadeli İşlem ve Opsiyon Piyasası) tarafında aynı miktarda kısa (short) pozisyon açar.
Yanılgı: Yatırımcı yalnızca spot tahtadaki milyonluk alımları izler ve yukarı yönlü bir ralli bekler. Oysa bu alım bir yön beklentisi değil; faiz veya fiyat makasından risksiz getiri sağlama amaçlı mekanik bir dengedir. Arbitraj kapandığında veya piyasa satıcılı olduğunda o spot alımlar fiyatı yukarı taşımaya yetmez.
5. Likidite ve Dayanıklılık Asimetrisi: Kim Satmak Zorunda?
Aynı tahtada yan yana oturan iki yatırımcının psikolojisi ve dayanıklılığı asla eşit değildir.
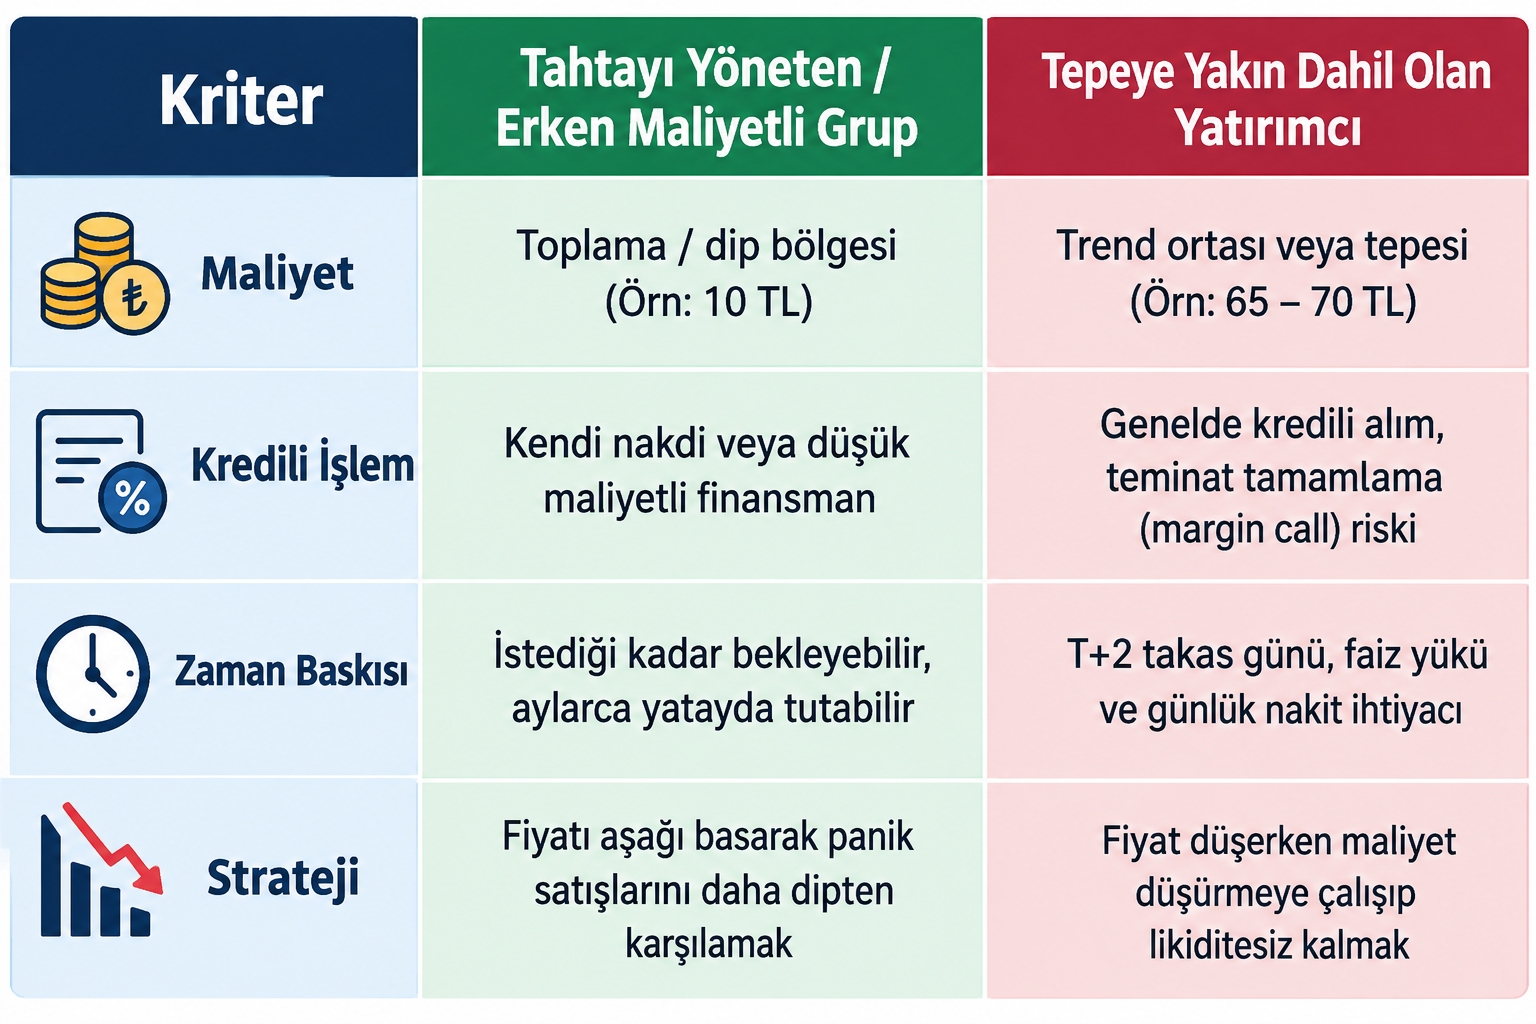
Fiyat geriledikçe, tepeden alan kredili hesaplar teminat tamamlama çağrılarıyla zorunlu satışa geçer. Bu zorunlu satışlar tahtaya geldikçe, milyonluk alımlar olsa bile satış dalgası alıcıları ezer geçer.
Borsada aracı kurum dağılımı (AKD) yalnızca günün trafiğini gösterir; takas ise o trafiğin tapusudur.
Bir tahtada milyonlarca lot el değiştirirken fiyat düşüyorsa, sahnelenen hacme değil; masadan karını alıp kalkan oyuncuların arkasında bıraktığı likidite boşluğuna bakmak gerekir. Gerçek kazanç, görünen alımlara kapılmakta değil; malın kaynağını, maliyet tabanını ve kimin satmak zorunda olduğunu doğru okumakta yatar.
Son Yorumlar